播客节目在中外市场呈现出明显不同的内容生态与商业模式,这不是简单的节目口味差异,而是制作逻辑、分发习惯与收入结构长期作用的结果。它值得关注,九游老哥俱乐部官网因为音频内容正在重塑新闻叙事、知识传播与品牌沟通,也暴露出创作者在规模与可持续之间的真实处境。
国外播客的早期扩张依托公共广播的叙事传统,新闻机构与独立制作团队把调查报道、人物故事和长期纪录做成系列节目,《美国生活》《连环》等作品用强叙事建立听众期待。节目往往按季更新,制作周期长,团队分工细,剪辑、配乐和事实核查都有专门投入,并培养固定收听群体。
这种制作方式让国外播客形成较稳定的内容层级,头部节目有品牌赞助和订阅收入,中腰部节目依靠播客网络分摊销售与分发成本,垂直领域则用会员制服务核心听众。广告多采用主持人口播,强调信任关系,付费订阅则把无广告和加更作为权益,这种分层让节目定位更清楚。
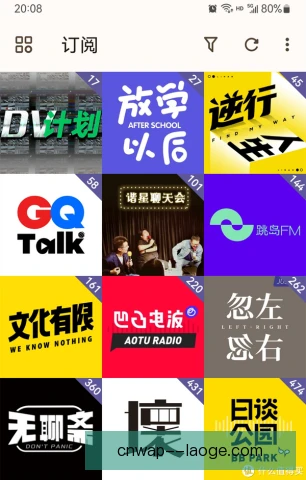
国内播客的成长路径更接近文化社区与移动音频的结合,早期节目多由媒体人、文化从业者和兴趣爱好发起,围绕访谈、闲谈、书影音评论展开。《忽左忽右》《日谈公园》《故事FM》等节目以主持人的知识趣味和真实讲述吸引听众,更新频率高,单集时长弹性大,节目气质因此更依赖主持人。
国内内容生态更看重陪伴感和话题延展,节目常把热点讨论、个人经历和行业观察放在同一期里,听众通过评论、社群和线下活动参与。制作门槛相对低,小团队甚至个人可以完成选题、录制和剪辑,这带来丰富表达,也让节目质量参差,垂直深耕不足,这种低门槛也放大了选题重复。
商业模式上,国内播客长期依赖品牌定制和商业合作,口播广告、主题企划、线下活动是常见收入来源。付费订阅和会员制没有成为普遍选择,听众更习惯免费收听,愿意为单档节目持续付费的比例有限,创作者因此更重视客户项目而非长期内容资产,品牌合作因此更看重单集效果。
国外播客的广告市场更成熟,衡量指标从下载量转向有效收听和品牌提升,广告主愿意为特定受众支付溢价。播客网络提供销售代理、数据分析和节目孵化,制作公司则把节目版权延伸到影视改编、现场演出和出版,收入结构相对多元,并形成较稳定的职业分工,这让广告销售更专业。
国内音频分发集中在少数应用入口,节目曝光依赖编辑推荐和社交传播,商业合作也常由渠道居中撮合。创作者对分发规则缺乏议价能力,听众迁移成本低,节目品牌难以独立沉淀。广告主看重转化效果,单纯品牌曝光预算有限,长内容因此不容易获得稳定投放,创作者只能被动适应规则。
内容差异背后是受众习惯的不同,国外听众把播客当作通勤、家务和运动时的伴随媒介,新闻、商业、科技、健康等垂直品类都有稳定需求。订阅逻辑鼓励节目保持固定更新和清晰定位,听众愿意为节省时间、获得解释和进入社群付费,这种习惯让广告和订阅更容易被接受。
国内听众更常在睡前、独处和碎片时间收听,情感陪伴、文化谈资和轻松对谈更受欢迎。知识付费曾把音频课程推向高潮,却也让播客与课程边界模糊,听众对“讲干货”有期待,对长广告和硬推销更敏感,创作者需要在内容与商业之间反复平衡,这种张力决定了节目如何设计口播和选题。
制作成本与收益预期也拉开差距,国外头部节目单集预算可以覆盖研究、剪辑和混音,赞助合同按季度签订,团队能规划年度内容。国内多数节目靠小团队维持,主持人身兼策划与商务,更新一停收入就断,难以投入高成本调查和深度叙事,这也让节目寿命更依赖个人状态。
版权与改编路径同样不同,国外播客较早形成节目模式输出和故事改编市场,一档真实犯罪或商业故事节目可以进入影视开发。国内播客的版权归属和授权习惯尚不清晰,节目内容多停留在音频本身,跨媒介开发案例少,品牌长期价值没有被充分定价,授权规则也缺少行业共识。
变化正在发生,国内出现更专业的播客制作机构和品牌内容团队,商业合作从单集口播转向系列企划和线下共创,部分节目尝试会员通讯、付费专辑和听众赞助。国外则在广告之外加码订阅和现场活动,头部网络通过收购整合制作能力,市场集中度提高,制作能力成为竞争关键。
往后看,国内外播客不会走向同一种模式,国外更可能沿着订阅、广告和版权开发组合前进,国内则会在品牌定制、社群运营和垂直服务中寻找稳定收入。谁能把听众信任转化为可持续关系,谁就能在内容生态里占据位置,而不是只靠单集爆红,这需要更清晰的定位和更耐心的运营。
这件事的意义不只在节目排行榜,它提醒内容行业,音频的价值来自长期陪伴和深度解释,商业模式必须尊重收听习惯。国内外差异会继续存在,但制作标准、付费意识和版权开发会相互影响,播客节目也将在比较与竞争中找到更清晰的生存方式,并让听众获得更稳定的内容供给。